Financieel
Dit zijn de Europese belastingparadijzen: Nederland spant de kroon!
Europese landen bieden steeds vaker belastingvoordelen aan om vermogende buitenlanders en hoogopgeleide expats aan te trekken. Terwijl voor economische vluchtelingen de grenzen vrijwel dicht blijven, staat de deur voor rijke individuen wagenwijd open. Elk land heeft daarbij een eigen aanpak: waar sommige landen zich richten op vermogenden, mikken andere op hoogopgeleide werknemers.
Hier is een overzicht van hoe Europese landen zich fiscaal aantrekkelijk proberen te maken, met Nederland als koploper in belastingvoordelen voor expats.
Landen met de Laagste Vermogensbelasting
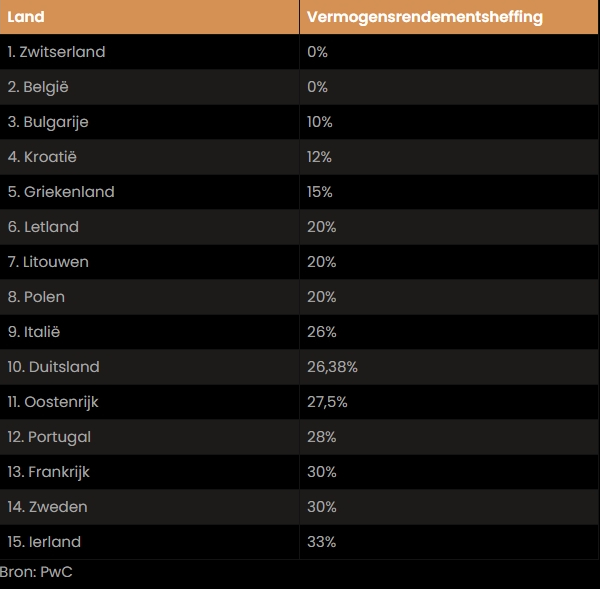
Verschillende Europese landen concurreren door vermogensrendementsheffing zo laag mogelijk te houden. Hierdoor hopen ze dat vermogende mensen hun geld naar deze belastingvriendelijke oorden verplaatsen. De grootste belastingparadijzen op basis van vermogensrendementsheffing zijn onder andere:
- Zwitserland – 0%
- België – 0%
- Bulgarije – 10%
- Kroatië – 12%
- Griekenland – 15%
Hoewel landen als België en Zwitserland geen vermogensrendementsheffing hanteren, heffen ze wel andere belastingen op vermogen. Zo heft België bijvoorbeeld belasting op aandelenwinst en tweede woningen, terwijl Zwitserland een forfaitaire belasting hanteert vanaf bepaalde uitgaven binnen het land.
Nederland en de 30%-Regeling voor Expats
Nederland richt zijn belastingvoordeel op expats in plaats van vermogenden. Expats zijn aantrekkelijk voor de Nederlandse economie omdat ze meestal hoogopgeleid zijn en hogere inkomens hebben, wat leidt tot meer belastinginkomsten. De Nederlandse 30%-regeling, die expats over de eerste 30% van hun inkomen belastingvrij laat verdienen, is uniek in Europa. Deze regeling levert expats jaarlijks gemiddeld €11.950 op. De regeling is niet onomstreden, omdat het expats bevoordeelt ten opzichte van Nederlandse werknemers. Toch blijft de regeling bestaan, mede door protesten van bedrijven zoals ASML, die vrezen anders minder talent uit het buitenland aan te trekken.
Hoe Europese Landen Specifieke Groepen Aantrekken
Europese landen hanteren uiteenlopende belastingregels om specifieke doelgroepen aan te trekken. Enkele voorbeelden:
- Portugal richt zich op buitenlandse gepensioneerden, die geen belasting hoeven te betalen over hun pensioeninkomen. Hierdoor besparen zij gemiddeld €32.616 per persoon.
- Griekenland biedt belastingvoordelen voor vermogenden met minimaal €500.000 aan vermogen, wat hen een gemiddeld voordeel van €156.896 oplevert.
Nederland aan de Top in Bevoorrechte Expats
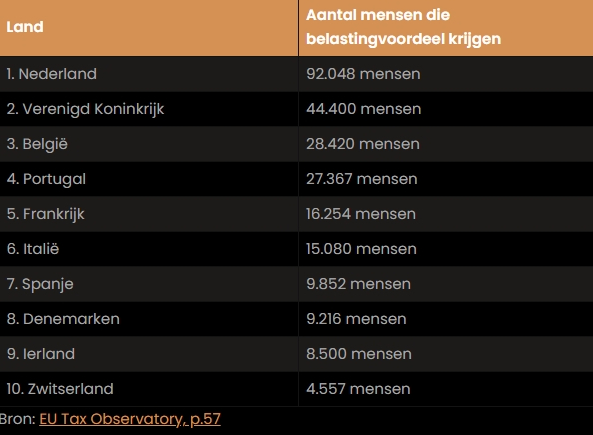
Nederland voert de lijst aan als het gaat om het aantal personen dat profiteert van een specifiek belastingvoordeel, namelijk de expats. Volgens gegevens van de EU Tax Observatory genieten maar liefst 92.048 mensen van de 30%-regeling, wat aanzienlijk meer is dan in andere Europese landen zoals het Verenigd Koninkrijk (44.400 mensen) en België (28.420 mensen). De regeling wordt door de EU als “schadelijk” bestempeld vanwege het discriminerende karakter.
Wat Betekent Dit voor de Toekomst?
Hoewel Nederland voorlopig de 30%-regeling voor expats handhaaft, worden er wel veranderingen doorgevoerd in de arbeidskorting en inkomensbelasting. Dit betekent dat werkende Nederlanders in 2025 netto meer salaris zullen overhouden. Expats profiteren in Nederland dus nog steeds van een aantrekkelijk belastingklimaat, maar mogelijk zal Nederland in de toekomst meer druk ervaren om de regeling verder te herzien.
Zo blijkt dat Europese landen zich op allerlei manieren profileren om bepaalde groepen aan te trekken. Terwijl vermogende buitenlanders en expats met open armen worden ontvangen, blijft het voor andere groepen een uitdaging om binnen de Europese grenzen te komen.
Actueel
Betaal je graag contant? Deze winkels hebben besloten om geen cash meer aan te nemen
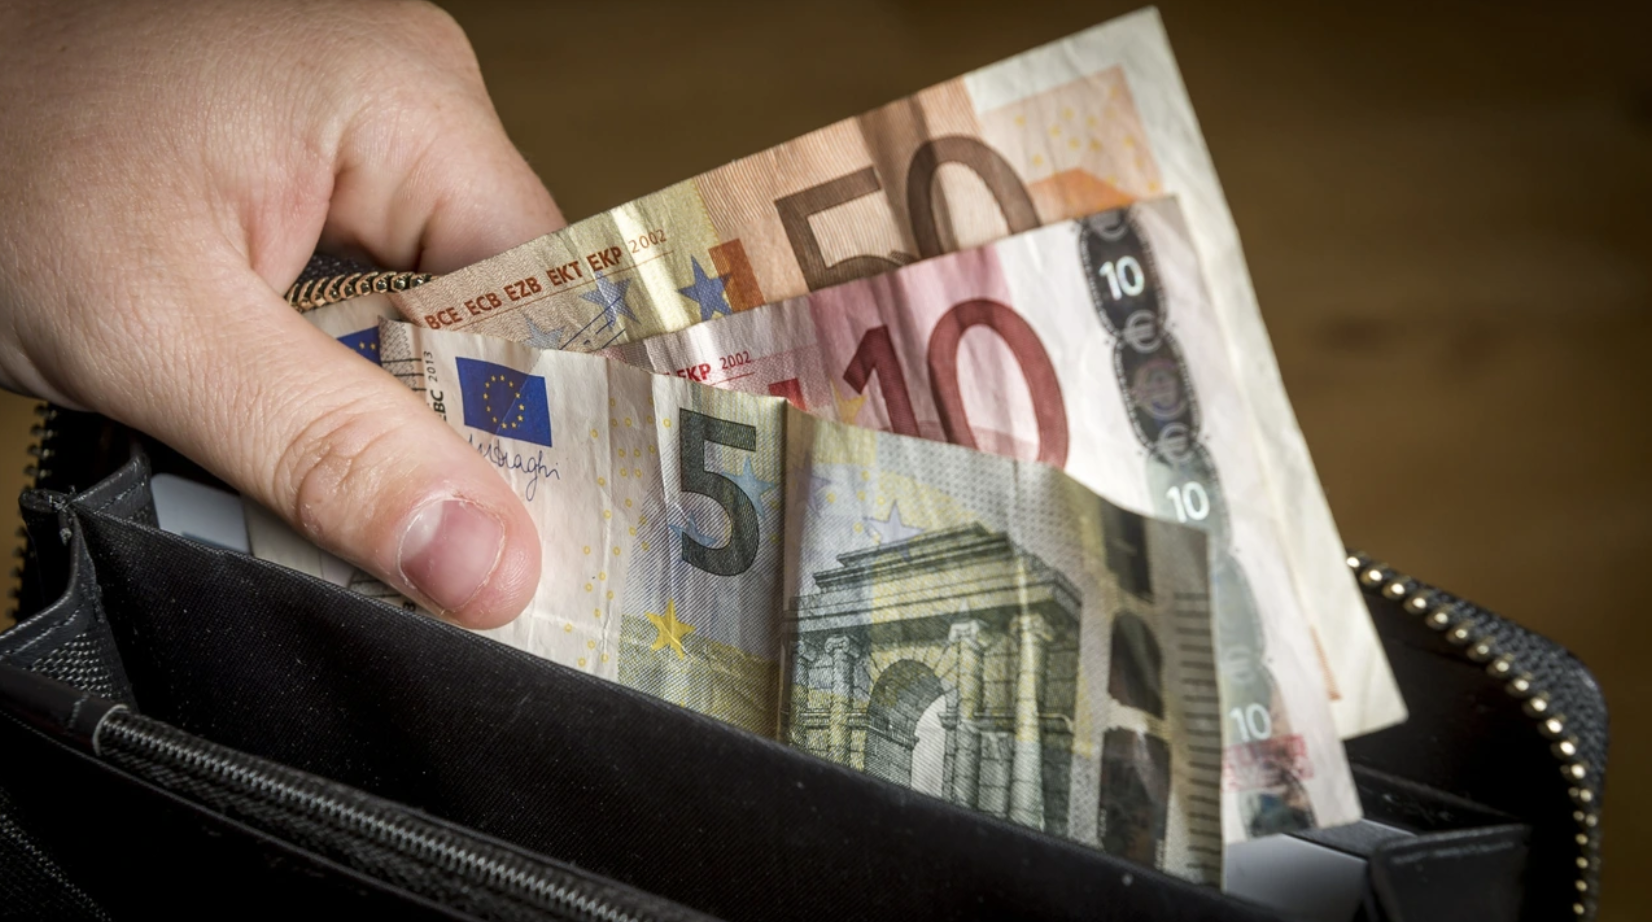
Even snel afrekenen met een briefje van twintig euro? Op de meeste plekken in Nederland kan dat nog gewoon. Toch zijn er steeds meer winkels en bedrijven waar je met contant geld niet terechtkunt. Sommige bekende ketens hebben de kassa volledig cashloos gemaakt, terwijl het bij andere bedrijven per vestiging verschilt. Wie uitsluitend briefgeld en munten op zak heeft, kan daardoor onverwacht voor een probleem komen te staan.
Volgens De Nederlandsche Bank kon in 2025 bij 96 procent van de onderzochte verkooppunten nog met contant geld worden betaald.
Bij ongeveer vier procent werd duidelijk aangegeven dat alleen elektronisch betalen mogelijk was.
Vooral bij bioscopen, parkeergarages en apotheken komt een pin-onlybeleid relatief vaak voor. Ook in grote steden loop je vaker tegen een cashloze kassa aan dan in kleinere plaatsen.
Bij terStal heb je niets aan contant geld
Een duidelijk voorbeeld van een winkelketen die afscheid heeft genomen van contant geld is terStal.
De kledingketen accepteert sinds mei 2020 geen cash meer in zijn winkels.
Klanten moeten dus op een andere manier afrekenen.
Naast pinbetalingen accepteert terStal onder meer VVV-bonnen en Fashioncheques.
Wie alleen contant geld bij zich heeft, kan de aankoop niet met die biljetten of munten betalen.
Veiligheid belangrijke reden voor terStal
De beslissing om volledig cashloos te worden, heeft volgens terStal vooral met veiligheid te maken.
De winkelketen heeft in het verleden te maken gehad met overvallen.
Wanneer er geen contant geld in de winkel aanwezig is, valt er voor een overvaller op dat gebied aanzienlijk minder te halen.
Daarmee wil het bedrijf de risico’s voor zowel medewerkers als klanten verkleinen.
Een cashloze winkel heeft daarnaast praktische voordelen.
Personeel hoeft aan het einde van de dag geen grote hoeveelheid geld te tellen, veilig op te bergen of af te storten.
Voor klanten die het liefst contant betalen, betekent het echter dat ze altijd een alternatief betaalmiddel bij zich moeten hebben.
Ook Pathé is volledig pin-only
Wie graag naar de bioscoop gaat, kan bij Pathé eveneens beter niet uitsluitend een portemonnee met contant geld meenemen.
De bioscoopketen is in Nederland pin-only.
Dat betekent overigens niet dat je alleen online een kaartje kunt kopen.
Je kunt ter plaatse nog steeds een bioscoopkaartje aanschaffen, maar de betaling moet elektronisch of met een geaccepteerd alternatief betaalmiddel plaatsvinden.
Een stapel muntgeld of een briefje van twintig euro biedt dus geen uitkomst.
Cadeaukaart kan bij Pathé wel
Naast pinbetalingen zijn er bij Pathé andere mogelijkheden.
Zo worden onder meer de Pathé Giftcard en de Nationale Bioscoopbon geaccepteerd.
Pathé past met zijn cashloze beleid in een sector waarin elektronisch betalen relatief veel voorkomt.
Uit onderzoek van DNB blijkt dat bioscopen bovengemiddeld vaak geen contant geld accepteren.
Voor een spontaan bioscoopbezoek is het daarom verstandig om een betaalpas, telefoon of geaccepteerde cadeaukaart mee te nemen.
Bij AH to go ligt het ingewikkelder
Bij AH to go is het verhaal minder zwart-wit.
Je kunt niet simpelweg stellen dat iedere AH to go in Nederland volledig cashloos is.
Albert Heijn heeft in het verleden wel uitgebreid geëxperimenteerd met vestigingen waarin zelfscan en elektronisch betalen centraal stonden.
Een bekend voorbeeld daarvan was een AH to go op Utrecht Centraal.
Die vestiging werd al jaren geleden uitgerust met uitsluitend zelfscankassa’s en daar kon destijds alleen met de pinpas worden afgerekend.
Ook op de High Tech Campus in Eindhoven werd met een volledig zelfbediend concept gewerkt.
Snel iets pakken, betalen en weer vertrekken
De gedachte achter dergelijke concepten was vooral snelheid.
AH to go richt zich voor een belangrijk deel op reizigers en andere klanten die weinig tijd hebben.
Zij willen bijvoorbeeld vlak voor vertrek van hun trein nog snel een broodje, flesje drinken of kop koffie halen.
Zelfscan en elektronisch betalen kunnen het afrekenproces versnellen.
Er hoeft geen wisselgeld te worden gezocht en klanten kunnen zelfstandig hun aankoop afhandelen.
Toch betekent dat niet dat contant geld tegenwoordig uit iedere AH to go is verdwenen.
Niet iedere AH to go is pin-only
Albert Heijn geeft aan dat contant betalen bij een gewone kassa mogelijk blijft.
Of je in een specifieke AH to go daadwerkelijk cash kunt afrekenen, kan daarom afhangen van de inrichting en beschikbare kassa’s van die locatie.
Heeft een winkel een traditionele kassa waar contante betalingen worden verwerkt, dan is de situatie anders dan bij een locatie die volledig rond elektronische zelfcheckout is ingericht.
Wie absoluut contant wil betalen, doet er bij dergelijke winkelconcepten dus verstandig aan vooraf naar de beschikbare betaalmogelijkheden te kijken.
Domino’s: soms wel cash, soms niet
Ook bij Domino’s is er geen regel die automatisch voor iedere Nederlandse vestiging hetzelfde uitpakt.
De pizzaketen vermeldt dat een aantal vestigingen cashless is.
Bij deze zogenoemde Cash Free-winkels wordt geen contant geld aangenomen.
Dat betekent tegelijkertijd dat niet iedere Domino’s-vestiging automatisch pin-only is.
Het beleid kan per locatie verschillen.
Domino’s noemt veiligheid als reden
Ook hier speelt veiligheid een belangrijke rol.
Wanneer er geen contant geld in een restaurant aanwezig is, wordt een vestiging minder interessant voor iemand die uit is op kassageld.
Dat kan extra relevant zijn voor een pizzaketen waar medewerkers ook in de avonduren actief zijn en bezorgers onderweg zijn.
Bovendien hoeven werknemers minder vaak met contante dagopbrengsten te werken.
Wil je bij Domino’s met cash betalen, dan is het daarom verstandig eerst te controleren welke betaalmogelijkheden jouw lokale vestiging aanbiedt.
Bij franchisebedrijven kan beleid verschillen
Dat verschil tussen vestigingen komt vaker voor bij franchiseformules.
Een merk kan tientallen of honderden locaties hebben zonder dat iedere vestiging op precies dezelfde manier wordt geëxploiteerd.
Afhankelijk van de formule en afspraken kan er ruimte zijn voor verschillen in de dagelijkse bedrijfsvoering.
Daardoor is het mogelijk dat je bij de ene vestiging van een keten wel contant kunt afrekenen en enkele kilometers verderop niet.
Een bordje bij de ingang of informatie tijdens het bestellen kan dan uitsluitsel geven.
Waarom willen winkels geen contant geld meer?
Een van de belangrijkste argumenten voor cashloos betalen blijft veiligheid.
Een kassalade zonder bankbiljetten is minder aantrekkelijk bij een overval.
Ook medewerkers hoeven geen grote bedragen te tellen, vervoeren of naar een stortpunt te brengen.
Maar veiligheid is niet het enige argument.
Contant geld verwerken kost bedrijven ook tijd.
Munten en biljetten moeten worden geteld, er moet voldoende wisselgeld aanwezig zijn en de opbrengst moet uiteindelijk worden afgestort.
Pinnen kan sneller zijn
Ook snelheid speelt een rol.
Bij elektronisch betalen wordt het exacte bedrag direct afgerekend.
Een medewerker hoeft niet te controleren hoeveel geld een klant geeft en vervolgens het juiste wisselgeld terug te geven.
Vooral op drukke locaties kan dat verschil maken.
Dat verklaart mede waarom cashloze of grotendeels geautomatiseerde betaalconcepten juist op stations en andere drukke plekken aantrekkelijk kunnen zijn.
Klanten willen daar vaak zo snel mogelijk weer verder.
Cash blijft tegelijkertijd belangrijk
Toch zitten er ook duidelijke nadelen aan een volledig cashloze samenleving.
Niet iedereen kan of wil uitsluitend digitaal betalen.
Sommige mensen zijn sterk afhankelijk van contant geld om overzicht over hun uitgaven te houden.
Daarnaast kunnen er situaties ontstaan waarin elektronisch betalingsverkeer tijdelijk niet beschikbaar is.
Bij een technische storing kan een bankpas of telefoon ineens weinig waard zijn aan de kassa, terwijl briefgeld en munten nog steeds kunnen worden gebruikt — mits de winkel cash accepteert.
DNB benadrukt belang van contant geld
De Nederlandsche Bank blijft daarom aandacht vragen voor de toegankelijkheid van contant betalen.
Cash vervult nog altijd een belangrijke maatschappelijke functie.
Dat geldt onder meer voor mensen die moeite hebben met digitale betaalmiddelen.
Ondanks alle ontwikkelingen is Nederland op dit moment ook nog lang niet volledig cashloos.
Als bij 96 procent van de onderzochte verkooppunten contant betalen mogelijk is, betekent dat dat briefgeld en munten bij het overgrote deel nog gewoon welkom zijn.
Kijk goed voordat je bij de kassa staat
Wie graag cash gebruikt, hoeft zijn portemonnee dus nog niet thuis te laten.
Wel wordt het steeds belangrijker om te controleren wat een specifieke winkel accepteert.
Bij terStal en Pathé weet je dat contant betalen niet mogelijk is.
Bij ketens en winkelconcepten waar het beleid per vestiging kan verschillen, ligt dat anders.
Daar kun je het beste vooraf controleren welke betaalmogelijkheden beschikbaar zijn.
Dat voorkomt een ongemakkelijk moment wanneer al je boodschappen op de toonbank liggen en blijkt dat je briefje van vijftig niet wordt aangenomen.
Contant geld is in Nederland dus zeker nog niet verdwenen. Maar dat je eurobiljetten overal kunt gebruiken, kun je inmiddels ook niet meer vanzelfsprekend aannemen.